Содержание
- ТОП-3 лучшие накопительные счета России
- Как мы составили рейтинг
- Таблица: топ-17
- Квадрант рынка
- 1. Газпромбанк
- 2. Сбербанк
- 3. Альфа-Банк
- 4. Банк Санкт-Петербург
- 5. ВТБ
- 6. ПСБ
- 7. Банк ДОМ.РФ
- 8. Россельхозбанк
- 9. Совкомбанк
- 10. Локо-Банк
- 11. Т-Банк
- 12. Транскапиталбанк
- 13. МТС Банк
- 14. Азиатско-Тихоокеанский банк
- 15. УБРиР
- 16. Русский Стандарт
- 17. Свой Банк
- Как выбрать
- Вопросы и ответы
- Итог
ТОП-3 лучшие накопительные счета России
Газпромбанк на первом месте: базовая ставка 12,75% на минимальный остаток с третьего месяца без требований по тратам и подписке, банк входит в список системно значимых. Сбербанк, Альфа-Банк и Банк Санкт-Петербург идут следом: высокие ставки и надёжность не ниже медианы рейтинга.
- Надёжность
- 4,9
- Ставка и условия
- 4,6
- Удобство и прозрачность
- 4,3
Лучше всех в топ-3: ставка и условия
Крупным остаткам и тем, кто не хочет тратить по картам
- Надёжность
- 5,0
- Ставка и условия
- 3,9
- Удобство и прозрачность
- 4,5
Лучше всех в топ-3: надёжность
Тем, кто хочет держать счёт рядом с основными сервисами
- Надёжность
- 4,7
- Ставка и условия
- 3,9
- Удобство и прозрачность
- 4,5
Тем, кто может закрыть счёт в любой момент без штрафа
Как мы составили рейтинг
В рейтинг вошли 17 банков, которые на 29 октября 2026 года предлагают накопительный счёт физлицам на официальных страницах своих продуктов. Условия взяты с официальных страниц продуктов, надёжность - по реестру ЦБ РФ и рейтингам АКРА и «Эксперт РА». Ставки указаны так, как они записаны в условиях: на какой срок, на какую сумму и при каких условиях - новые клиенты, подписка, траты по картам или остаток.
Каждый банк оценён по трём критериям. Надёжность (вес 35%): системная значимость по списку ЦБ, кредитные рейтинги АКРА и «Эксперт РА», место по активам, действующая лицензия. Ставка и условия (40%): размер ставки и то, насколько она доступна без дополнительных требований, с учётом лимитов, срока и надбавок. Удобство и прозрачность (25%): онлайн-оформление, понятность тарифа, отсутствие скрытых комиссий. Оценки по критериям - редакционные, по шкале от 1 до 5, общий балл - их взвешенная сумма. Редакция может скорректировать место и выставить редакционную оценку, если в данных ошибка. Ставки меняются, поэтому перед оформлением проверяйте условия на сайте банка.
| Критерий | Вес | Что смотрели |
|---|---|---|
| Надёжность | 35% | Системная значимость по списку ЦБ, кредитные рейтинги АКРА и «Эксперт РА», место по активам, действующая лицензия |
| Ставка и условия | 40% | Условия на дату обновления по официальным страницам банков: ставка и условия в сравнении с рынком |
| Удобство и прозрачность | 25% | Удобство и прозрачность: онлайн-оформление, скрытые условия и комиссии, понятность тарифа |
Источники: официальные страницы продуктов банков, ЦБ РФ, АКРА, «Эксперт РА», ЕГРЮЛ. Общая оценка - взвешенная сумма трёх критериев по шкале от 1 до 5. Подробнее - на странице методологии.
Таблица: топ-17 накопительных счетов России 2026
| № | Компания | Надёжность | Ставка | Удобство | Общая | Кому подходит |
|---|---|---|---|---|---|---|
| 1 | Газпромбанк gazprombank.ru, Москва | 4,9 | 4,6 | 4,3 | 4,63/5 | Крупным остаткам и тем, кто не хочет тратить по картам |
| 2 | Сбербанк sberbank.ru, Москва | 5,0 | 3,9 | 4,5 | 4,44/5 | Тем, кто хочет держать счёт рядом с основными сервисами |
| 3 | Альфа-Банк alfabank.ru, Москва | 4,7 | 3,9 | 4,5 | 4,33/5 | Тем, кто может закрыть счёт в любой момент без штрафа |
| 4 | Банк Санкт-Петербург bspb.ru, Санкт-Петербург | 4,6 | 4,3 | 4,0 | 4,33/5 | Тем, кому важна ставка на минимальный остаток без условий |
| 5 | ВТБ vtb.ru, Санкт-Петербург | 5,0 | 3,9 | 4,0 | 4,31/5 | Тем, у кого зарплата, пенсия или подписка в ВТБ |
| 6 | ПСБ psbank.ru, Ярославль | 5,0 | 3,8 | 3,7 | 4,20/5 | Тем, кто готов к покупкам по картам ПСБ |
| 7 | Банк ДОМ.РФ domrfbank.ru, Москва | 5,0 | 3,6 | 4,0 | 4,19/5 | Тем, кто хочет простые условия без подписки |
| 8 | Россельхозбанк rshb.ru, Москва | 4,8 | 3,9 | 3,6 | 4,14/5 | Тем, кто держит стабильный остаток на счёте |
| 9 | Совкомбанк sovcombank.ru, Кострома | 4,7 | 3,9 | 3,4 | 4,06/5 | Тем, кто ищет высокий процент и ежемесячную выплату |
| 10 | Локо-Банк lockobank.ru, Москва | 3,5 | 4,2 | 3,9 | 3,88/5 | Тем, кто держит сумму до 5 млн ₽ и смотрит на ставку |
| 11 | Т-Банк tbank.ru, Москва | 4,6 | 2,8 | 4,4 | 3,83/5 | Тем, кто пользуется приложением банка и готов к подписке |
| 12 | Транскапиталбанк tkbbank.ru, Москва | 3,6 | 3,9 | 3,7 | 3,75/5 | Тем, кто держит сумму до 10 млн ₽ без подписок |
| 13 | МТС Банк mtsbank.ru, Москва | 4,2 | 3,4 | 3,5 | 3,71/5 | Тем, кто тратит от 10 000 ₽ в месяц и хочет попробовать продукт |
| 14 | Азиатско-Тихоокеанский банк atb.su, Москва | 3,3 | 3,8 | 3,7 | 3,60/5 | Тем, кто начинает с небольшой суммы |
| 15 | УБРиР ubrr.ru, Екатеринбург | 3,4 | 3,4 | 3,0 | 3,30/5 | Тем, кто готов открыть счёт онлайн и подключить подписку |
| 16 | Русский Стандарт rsb.ru, Москва | 3,3 | 3,3 | 3,0 | 3,23/5 | Тем, кто готов уточнить условия в договоре |
| 17 | Свой Банк svoi.ru, Москва | 3,2 | 2,4 | 2,6 | 2,73/5 | Тем, кому нужен счёт, который открывается в офисе банка |


- 4,9Надёжность4,6Ставка4,3Удобство
Крупным остаткам и тем, кто не хочет тратить по картам
- 5,0Надёжность3,9Ставка4,5Удобство
Тем, кто хочет держать счёт рядом с основными сервисами
- 4,7Надёжность3,9Ставка4,5Удобство
Тем, кто может закрыть счёт в любой момент без штрафа
- 4,6Надёжность4,3Ставка4,0Удобство
Тем, кому важна ставка на минимальный остаток без условий
- 5,0Надёжность3,9Ставка4,0Удобство
Тем, у кого зарплата, пенсия или подписка в ВТБ
- 5,0Надёжность3,8Ставка3,7Удобство
Тем, кто готов к покупкам по картам ПСБ
- 5,0Надёжность3,6Ставка4,0Удобство
Тем, кто хочет простые условия без подписки
- 4,8Надёжность3,9Ставка3,6Удобство
Тем, кто держит стабильный остаток на счёте
- 4,7Надёжность3,9Ставка3,4Удобство
Тем, кто ищет высокий процент и ежемесячную выплату
- 3,5Надёжность4,2Ставка3,9Удобство
Тем, кто держит сумму до 5 млн ₽ и смотрит на ставку
- 11Т-Банк3,83/5tbank.ru, Москва4,6Надёжность2,8Ставка4,4Удобство
Тем, кто пользуется приложением банка и готов к подписке
- 12Транскапиталбанк3,75/5tkbbank.ru, Москва3,6Надёжность3,9Ставка3,7Удобство
Тем, кто держит сумму до 10 млн ₽ без подписок
- 13МТС Банк3,71/5mtsbank.ru, Москва4,2Надёжность3,4Ставка3,5Удобство
Тем, кто тратит от 10 000 ₽ в месяц и хочет попробовать продукт
- 14Азиатско-Тихоокеанский банк3,60/5atb.su, Москва3,3Надёжность3,8Ставка3,7Удобство
Тем, кто начинает с небольшой суммы
- 15УБРиР3,30/5ubrr.ru, Екатеринбург3,4Надёжность3,4Ставка3,0Удобство
Тем, кто готов открыть счёт онлайн и подключить подписку
- 16Русский Стандарт3,23/5rsb.ru, Москва3,3Надёжность3,3Ставка3,0Удобство
Тем, кто готов уточнить условия в договоре
- 17Свой Банк2,73/5svoi.ru, Москва3,2Надёжность2,4Ставка2,6Удобство
Тем, кому нужен счёт, который открывается в офисе банка
Квадрант рынка: накопительные счета России
По оси надёжности и условий медианы - 4,6 и 3,9. В секторе «Лидеры» (надёжность и условия не ниже медиан) семь банков: Газпромбанк, Сбербанк, Альфа-Банк, Банк Санкт-Петербург, ВТБ, Россельхозбанк и Совкомбанк. Сектор «Устойчивые» - надёжные банки с условиями ниже медианы: ПСБ, Банк ДОМ.РФ и Т-Банк.
«Сильная экспертиза» - Локо-Банк и Транскапиталбанк: условия на уровне медианы или выше при надёжности ниже медианы. «Развивающиеся» - МТС Банк, Азиатско-Тихоокеанский банк, УБРиР, Русский Стандарт и Свой Банк: ниже медианы по обоим критериям. Размер точки на квадранте показывает удобство и прозрачность: чем крупнее точка, тем выше балл по этому критерию.
1. Газпромбанк - лидер рейтинга по сочетанию надёжности и базовой ставки
- Юрлицо зарегистрировано
- в 2001 году
- ИНН
- 7744001497
- Надёжность
- 4,9
- Ставка и условия
- 4,6
- Удобство и прозрачность
- 4,3

Что известно о компании
Накопительный ГПБ-счёт открывается без минимальной суммы, проценты начисляются на минимальный или ежедневный остаток - способ выбирается при открытии. Ставка действует бессрочно, пополнять и снимать можно без ограничений и без комиссии, кроме поступлений наличными из другого банка.
По данным ЦБ Газпромбанк входит в список системно значимых банков и занимает 3-е место в России по активам (около 18,0 трлн ₽). Кредитные рейтинги: Эксперт РА ruAAA со стабильным прогнозом и АКРА AA+(RU). Лицензия ЦБ 354 действует на 28 октября 2026 года.
Почему первое место
По надёжности банк получил 4,9 балла из 5 - выше медианы рейтинга (4,6). Этот балл складывается из системной значимости, двух кредитных рейтингов и 3-го места по активам.
По ставке и условиям - 4,6 балла, это тоже высокий результат. Приветственная ставка 14% на минимальный остаток или 13% на ежедневный остаток действует два календарных месяца для новых клиентов, затем базовая: 12,75% на минимальный остаток и 11,75% на ежедневный - с третьего месяца. Точное значение зависит от даты открытия, банк может его менять. Приветственная ставка действует до 10 млн ₽, сверх этого - базовая. Для базовой ставки в условиях нет требований по тратам и подписке. Удобство - 4,3 балла. Для сравнения: у ряда банков рейтинга высокий процент действует только на первые два месяца или держится на тратах, и после этого срока ставка заметно падает. Первое место Газпромбанка держится на базовой ставке, а не на акции.
Кому подходит
Счёт подойдёт тем, кто хочет держать крупную сумму с понятной базовой ставкой и без обязательных трат. Минимальной суммы нет, поэтому его можно открыть и с небольшими деньгами, а при пополнении и снятии нет ограничений. Счёт подходит и тем, кто только начинает копить: порог входа здесь низкий, минимальной суммы нет.
Если сумма на счёте небольшая, безусловная базовая ставка даёт предсказуемый доход и не требует ни подписки, ни покупок. Это важно для тех, кто держит на счёте резерв и не хочет следить за акциями. Для клиентов с суммой больше 10 млн ₽ важно понимать, что сверх лимита ставка базовая, поэтому часть денег будет работать по другой ставке. Приветственная ставка рассчитана на клиентов, которые открывают вклад или накопительный счёт в банке впервые: за последние 90 дней у клиента не должно быть вкладов или накопительных счетов в Газпромбанке.
На что обратить внимание
Сравнивайте не только ставку, но и лимит: 10 млн ₽ относятся только к приветственной ставке, а сумма сверх лимита начисляется по базовой. Выше 14% и 13% - только два месяца. На третьем месяце ставка переходит к базовой, поэтому сравнивать продукты стоит по ставке, которую вы получите через квартал, а не только в первые недели.
Если вы планируете пополнять счёт крупными суммами наличными из другого банка, учтите, что такие поступления облагаются комиссией. Выбор способа начисления - минимальный или ежедневный остаток - нужно сделать при открытии. Ставка на ежедневный остаток на 1 п.п. ниже, зато проценты считаются по фактической сумме каждый день. Выплата процентов - в первый рабочий день следующего месяца.
- +Базовая ставка 12,75% на минимальный остаток без требований по тратам и подписке
- +Системно значимый банк, 3-е место по активам, рейтинги Эксперт РА ruAAA и АКРА AA+(RU)
- +Без минимальной суммы; пополнение и снятие без ограничений
- +Приветственная ставка 14% на два месяца для суммы до 10 млн ₽
- −Приветственная ставка 14% действует только два месяца и только для новых клиентов
- −Ставка на ежедневный остаток ниже на 1 п.п. (11,75% против 12,75%)
- −Приветственной ставки не будет, если за последние 90 дней были вклады или накопительные счета в банке
2. Сбербанк
Сбербанк - крупнейший банк России: по данным ЦБ он первый по активам (около 69,8 трлн ₽), кредитный рейтинг АКРА - AAA(RU). Надёжность оценена в 5 баллов, по этому критерию банк на одном уровне с ВТБ, ПСБ и Банком ДОМ.РФ.
Накопительный счёт открывается с суммы от 1 ₽ (в другом варианте - от 0 ₽), срок любой. Ставка до 15% годовых - это максимум по условиям страницы банка. Вариант «с пополнением и снятием» - до 14,5%. Приветственная надбавка начисляется за первый счёт. По условиям продукта банк получил 3,9 балла: высокий процент зависит от условий, поэтому его стоит сверять с договором. Удобство - 4,5 балла: счёт работает в экосистеме банка, это удобно тем, кто уже пользуется его сервисами. Удобство экосистемы - главный довод в пользу этого банка. Надёжность и крупный масштаб делают выбор спокойным для суммы в пределах лимита АСВ в 1,4 млн ₽ на вкладчика.
- +Надёжность 5 баллов: 1-е место по активам, рейтинг АКРА AAA(RU)
- +Открыть счёт можно от 1 ₽, срок не ограничен
- +Вариант с пополнением и снятием - до 14,5% годовых
- −Ставка до 15% - максимум, а не ставка для каждого клиента
3. Альфа-Банк
Альфа-Банк занимает 4-е место по активам (около 13,9 трлн ₽), рейтинг Эксперт РА - ruAA+ с позитивным прогнозом. Надёжность - 4,7 балла, банк входит в список системно значимых.
Альфа-Счёт открывается с суммы от 1 ₽ и без срока. Для всех клиентов по калькулятору банка предложение такое: 14% в первые 1-2 месяца, с третьего месяца - 7%. Ставка зависит от трат в месяц: в условиях три группы - до 20 000 ₽, от 20 000 ₽ и от 100 000 ₽. Максимум 15% (Alfa Only) доступен только клиентам с этим статусом. Проценты начисляются на минимальный или ежедневный остаток и выплачиваются в конце месяца. Счёт можно закрыть в любой момент без штрафа.
По условиям продукта - 3,9 балла, потому что стандартная ставка падает до 7% уже с третьего месяца. Удобство - 4,5 балла, по этому критерию банк на одном уровне со Сбербанком. Акционные продукты - «Стань миллионером» с 10% и розыгрышем 1 000 000 ₽, «Социальный счёт» с 7% - в условия рейтинга не входят.
- +Надёжность 4,7: системно значимый банк, Эксперт РА ruAA+
- +Счёт закрывается в любой момент без штрафа
- +Открыть можно от 1 ₽, срок бессрочный
- −Ставка 14% только в первые 1-2 месяца, затем 7% по калькулятору
- −Максимум 15% доступен только клиентам Alfa Only
4. Банк Санкт-Петербург
Банк Санкт-Петербург занимает 14-е место по активам (около 1,4 трлн ₽), в список системно значимых не входит, но имеет рейтинг Эксперт РА ruAA- с позитивным прогнозом. Надёжность - 4,6 балла, это не ниже медианы рейтинга.
Накопительный счёт БСПБ даёт до 15,5% годовых в первые два месяца: надбавка +5% начисляется за покупки от 20 000 ₽ и действует только на первый накопительный счёт. Если покупок нет, базовая ставка - 10,5% на минимальный остаток до 10 млн ₽ без условий. Надбавки ограничены суммой 1,5 млн ₽, для Premium и Private - до 10 млн ₽. Пополнение и снятие без ограничений, проценты начисляются ежемесячно на минимальный остаток и выплачиваются в последний день месяца. Условия действуют с 1 июля 2026 года.
По условиям продукта - 4,3 балла, второе место в рейтинге по этому критерию после Газпромбанка. Удобство - 4,0 балла.
- +Базовая ставка 10,5% на минимальный остаток без условий
- +Пополнение и снятие без ограничений
- +Проценты выплачиваются ежемесячно
- −Надбавка 5% только за покупки от 20 000 ₽ и только на первый счёт
- −Банк не входит в список системно значимых, рейтинг ruAA- ниже, чем у крупнейших банков
5. ВТБ
ВТБ - второе место по активам среди банков рейтинга (около 37,1 трлн ₽), системно значимый, с рейтингом Эксперт РА ruAAA. Надёжность - 5 баллов. В 2026 году к банку присоединился Почта Банк.
ВТБ-Счёт даёт до 14,2% годовых на минимальный остаток и до 13,2% на ежедневный в первые два календарных месяца, если за последние 180 дней баланс по накопительным счетам и вкладам в ВТБ был меньше 1 000 ₽. С третьего месяца базовая ставка - 6% на минимальный остаток и 5% на ежедневный. Надбавки до 13,5% и 12,5% дают зарплата или пенсия в ВТБ, подписка ВТБ Плюс (для Мультикарты), покупки по картам ВТБ (+1% от 20 000 ₽, +4% от 50 000 ₽) и уровень «Расти с ВТБ» (до +1,5%).
Лимит по приветственной ставке и надбавкам - 1 млн ₽ для Мультикарты, 10 млн ₽ для Привилегии и 30 млн ₽ для Private Banking. Проценты начисляются от 1 000 ₽, открыть счёт можно с 0 ₽. Пополнять и снимать можно без ограничений, выплата - в последний календарный день месяца. По условиям продукта - 3,9 балла, по удобству - 4,0.
- +Надёжность 5 баллов: системно значимый банк, Эксперт РА ruAAA, 2-е место по активам
- +Открыть счёт можно с 0 ₽, пополнение и снятие без ограничений
- +Надбавки за зарплату и покупки можно получить в рамках одного счёта
- −С третьего месяца базовая ставка 6% на минимальный остаток
- −Высокая ставка требует зарплаты, покупок или подписки
6. ПСБ
ПСБ - системно значимый банк с рейтингами АКРА AAA(RU) и Эксперт РА ruAAA, по активам - около 5-го места. Надёжность - 5 баллов.
«Импульс» даёт 15% годовых первые два месяца для новых клиентов, затем 9%. «Акцент на процент» - до 14% годовых, и ещё +5% за покупки по картам ПСБ от 250 000 ₽; проценты начисляются на ежедневный остаток. Вариант «Вектор» - до 11,5% без дополнительных условий. По повышенной ставке в банке можно открыть только один счёт для новых клиентов. Пополнение и снятие - без ограничений.
Условия на странице банка действуют с 27 октября 2026 года. По условиям продукта - 3,8 балла: высокий стартовый процент работает два месяца, а максимум в «Акценте» требует покупок от 250 000 ₽. По удобству - 3,7 балла.
- +Надёжность 5 баллов: АКРА AAA(RU), Эксперт РА ruAAA
- +«Вектор» до 11,5% без дополнительных условий
- +Пополнение и снятие без ограничений
- −15% в «Импульсе» только два месяца, затем 9%
- −Максимум 14% (+5%) в «Акценте» требует покупок от 250 000 ₽
7. Банк ДОМ.РФ
Банк ДОМ.РФ - системно значимый банк, по активам 7-е место (около 5,3 трлн ₽), рейтинг Эксперт РА ruAAA со стабильным прогнозом. Надёжность - 5 баллов.
Накопительный счёт даёт до 13,4% годовых в месяц открытия и в следующий календарный месяц, дальше ставка по тарифам банка. Минимальной суммы нет (0 ₽), лимита по сумме тоже нет. Пополнять и снимать можно в любое время без комиссий, плата за обслуживание и закрытие не взимается. Проценты начисляются ежедневно на остаток на 00:00 и выплачиваются в последний день месяца.
У Премиум-клиентов есть «Ультра» - до 12,90%, ставка привязана к ключевой ставке ЦБ. По условиям продукта банк получил 3,6 балла, по удобству - 4,0. Главное преимущество продукта - понятные условия без скрытых платежей. Для тех, кто открывает счёт с небольшой суммой, отсутствие минимума и комиссий за обслуживание важно. Лимит АСВ в 1,4 млн ₽ на вкладчика в банке действует и здесь.
- +Без минимальной суммы и лимита, открыть можно с 0 ₽
- +Без комиссий за обслуживание и закрытие
- +Надёжность 5 баллов: системно значимый банк, Эксперт РА ruAAA
- −После месяца открытия ставка переходит к тарифам банка
- −Ставка 13,4% действует только в месяц открытия и следующий
8. Россельхозбанк
Россельхозбанк - государственный системно значимый банк, по активам 5-е место (около 5,5 трлн ₽). Надёжность - 4,8 балла.
«Мой счёт» даёт до 14% годовых от 1 ₽, срок бессрочный. Проценты начисляются на фактический ежедневный остаток. Ставка «Ультра» для премиальных клиентов тоже до 14%. Отдельно у банка есть «Моя копилка» - до 7,5% от 1 ₽.
По условиям продукта - 3,9 балла, по удобству - 3,6 балла. Если вы часто снимаете деньги, сравнивайте ставку на реальном остатке, а не на заявленной сумме. Счёт бессрочный, поэтому его можно держать без даты закрытия и подключать к основным операциям. Счёт открывается с суммы от 1 ₽, поэтому подойдёт и для первого опыта. Удобство банк получил 3,6 балла, поэтому разобраться с тарифами стоит до открытия.
- +Надёжность 4,8: системно значимый госбанк, 5-е место по активам
- +Ставка до 14% от 1 ₽, срок бессрочный
- +Проценты начисляются на фактический ежедневный остаток
- −Ставка до 14% - максимум, не для каждого клиента
- −«Моя копилка» до 7,5% почти вдвое ниже основного счёта
9. Совкомбанк
Совкомбанк - системно значимый банк, 9-е место по активам (около 4,3 трлн ₽), рейтинг Эксперт РА ruAA со стабильным прогнозом. Надёжность - 4,7 балла.
«Онлайн-копилка» - до 15,5% годовых, проценты выплачиваются ежемесячно. Минимальной суммы и срока нет. Для счёта указан высокий максимум, и этот максимум - главное, что вы увидите в предложении банка.
Счёт без минимальной суммы и срока подходит тем, кто заранее не знает, сколько денег будет лежать на нём. Ежемесячная выплата процентов позволяет видеть доход регулярно. Высокий максимум стоит проверить по условиям, при которых он достигается, и их банк должен показать при открытии. По условиям продукта - 3,9 балла, по удобству и прозрачности - 3,4 балла. Удобство оценивается по онлайн-оформлению и понятности тарифа: по этим критериям банк ниже остальных лидеров рейтинга.
- +Надёжность 4,7: системно значимый банк, Эксперт РА ruAA
- +Заявлено до 15,5% годовых
- +Без минимальной суммы и срока
- −Удобство и прозрачность - 3,4 балла, ниже остальных лидеров рейтинга по этому критерию
10. Локо-Банк
Локо-Банк не входит в список системно значимых банков и занимает 33-е место по активам (около 254 млрд ₽). Надёжность - 3,5 балла, это самый низкий балл среди банков первой десятки рейтинга.
«Локо-Счёт Плюс» даёт до 14,75% годовых на минимальный остаток - для сумм от 1 000 ₽ до 5 млн ₽, и до 14,25% на ежедневный остаток при сумме до 10 млн ₽. Счёт бессрочный, пополнять и снимать можно без ограничений, проценты выплачиваются ежемесячно.
По условиям продукта банк получил 4,2 балла, это один из высоких результатов по этому критерию. Удобство - 3,9 балла. Выбирая этот банк, проверьте, что сумма и способ начисления подходят именно вашей ситуации, и сравните надёжность с крупными банками из верхних строк. Ставка на минимальный остаток здесь выше, чем на ежедневный, поэтому при частых пополнениях и снятиях выбирайте вариант осознанно.
- +Ставка по условиям 4,2 балла: до 14,75% на минимальный остаток
- +Пополнение и снятие без ограничений
- +Счёт бессрочный, проценты выплачиваются ежемесячно
- −Надёжность 3,5 балла: банк не входит в список системно значимых
- −Ставка 14,75% привязана к сумме от 1 000 до 5 млн ₽
11. Т-Банк
Т-Банк - системно значимый банк, по активам 6-е место (около 5,5 трлн ₽), рейтинг Эксперт РА ruAA с позитивным прогнозом. Надёжность - 4,6 балла.
Накопительный счёт открывается без минимальной суммы, но для открытия нужна дебетовая карта Т-Банка. Ставка зависит от подписки: без неё - 6%, с подпиской Pro - 8%, Premium - 9%, Private - 10%. Пополнять и снимать можно в любой момент, проценты при снятии сохраняются. Начисление ежедневно на остаток, выплата раз в месяц. Бесплатно можно открыть до 12 накопительных счетов.
По условиям продукта банк получил 2,8 балла - самый низкий результат среди банков первой пятёрки рейтинга по этому критерию. Удобство - 4,4 балла, по этому критерию банк в числе лидеров. Если ставка без подписки вас устраивает, счёт остаётся простым в обращении; если нужна ставка выше 6%, сначала посчитайте стоимость подписки.
- +Удобство 4,4 балла и до 12 накопительных счетов бесплатно
- +Без минимальной суммы, пополнение и снятие в любой момент
- +Надёжность 4,6: системно значимый банк, Эксперт РА ruAA
- −Без подписки ставка 6%, более высокие значения только с подпиской
- −По условиям продукта 2,8 балла, самый низкий результат среди первой пятёрки
12. Транскапиталбанк
Транскапиталбанк не входит в список системно значимых и занимает 25-е место по активам (около 403 млрд ₽). Рейтинг Эксперт РА - ruBBB со стабильным прогнозом. Надёжность - 3,6 балла.
«ТКБ.Выгодный» - до 13% годовых, сумма счёта ограничена 10 млн ₽. «ТКБ-Счёт» - до 12,5% годовых с тем же лимитом. Оба продукта бессрочные. По условиям продукта банк получил 3,9 балла, по удобству - 3,7 балла.
Для клиента, который держит деньги на счёте долго, важны и ставка, и надёжность: здесь первая выше средней по рейтингу, вторая - ниже. Перед открытием проверьте, как банк начисляет проценты и когда их выплачивает, - это влияет на доход сильнее, чем кажется на первый взгляд.
- +Ставка до 13% по «ТКБ.Выгодный», срок не ограничен
- +«ТКБ-Счёт» до 12,5% с тем же лимитом 10 млн ₽
- −Надёжность 3,6 балла: рейтинг ruBBB, банк не входит в список системно значимых
- −Сумма на счёте ограничена 10 млн ₽
13. МТС Банк
МТС Банк - 20-е место по активам (около 745 млрд ₽), рейтинг Эксперт РА - ruA со стабильным прогнозом. Банк не входит в список системно значимых. Надёжность - 4,2 балла.
«МТС Счёт» - до 15,5% годовых. У МТС Банка рейтинг «Эксперт РА» ruA и 20-е место по активам. Минимальной суммы нет, срок бессрочный. Проценты начисляются на ежедневный остаток и выплачиваются в последний день месяца. Продукт «Кешбокс» - до 14%.
По условиям продукта банк получил 3,4 балла, по удобству - 3,5 балла. Заявленный максимум держится на приветственной ставке и тратах, поэтому ставку на следующие месяцы стоит считать по своим реальным тратам.
- +Надёжность 4,2: рейтинг Эксперт РА ruA, 20-е место по активам
- +Без минимальной суммы, срок бессрочный
- +Проценты на ежедневный остаток, выплата в конце месяца
- −Условия максимальной ставки нужно уточнять в приложении банка
- −Лимит 5 млн ₽ для клиентов без статуса Премиум и Private
14. Азиатско-Тихоокеанский банк
Азиатско-Тихоокеанский банк не входит в список системно значимых и занимает 27-е место по активам (около 374 млрд ₽). Рейтинг Эксперт РА - ruBB со стабильным прогнозом. Надёжность - 3,3 балла.
«Первый» - до 14% годовых на минимальный остаток, открыть счёт можно с 0 ₽, срок не ограничен. Пополнение и частичное снятие доступны, проценты выплачиваются ежемесячно. Вариант «АТБ.Счёт+» - до 11,5% годовых на ежедневный остаток.
По условиям продукта банк получил 3,8 балла, по удобству - 3,7 балла. Условия простые: нет минимальной суммы и срока. Для тех, кто хочет держать крупный остаток, важнее надёжность банка и его рейтинг, а не максимальная ставка.

- +Ставка до 14% на минимальный остаток, открыть с 0 ₽
- +Пополнение и частичное снятие доступны
- +Срок не ограничен
- −Надёжность 3,3 балла: рейтинг ruBB, банк вне списка системно значимых
- −Ставка на ежедневный остаток до 11,5% ниже
15. УБРиР
УБРиР - банк из Екатеринбурга, не входит в список системно значимых, по активам занимает 37-е место (около 220 млрд ₽). Надёжность - 3,4 балла.
Накопительный счёт «Доход+» даёт до 15% годовых на минимальный остаток при подписке «Доход+». «Ежедневный доход» - до 14,25% с подпиской: надбавки +3,75% при балансе от 20 000 ₽ на картах и +1% за зарплату, пенсию или пособие свыше 10 000 ₽. «Промо» - 14% на 60 дней, без бонусов. Пополнять и снимать можно без ограничений. Открыть счёт можно только онлайн.
По условиям продукта банк получил 3,4 балла, по удобству - 3,0 балла. Для большинства клиентов ставка доступна с подпиской, поэтому её стоимость стоит сравнить с выгодой от процентов.
- +«Промо» 14% на 60 дней и «Ежедневный доход» до 14,25% с подпиской
- +Пополнение и снятие без ограничений
- +Открытие счёта онлайн
- −Максимум 15% требует подписки «Доход+» и ставки на минимальный остаток
- −Надёжность 3,4 балла: банк не входит в список системно значимых
16. Русский Стандарт
Банк Русский Стандарт занимает 45-е место по активам (около 177 млрд ₽), рейтинг Эксперт РА - ruBB со стабильным прогнозом. Надёжность - 3,3 балла, банк вне списка системно значимых.
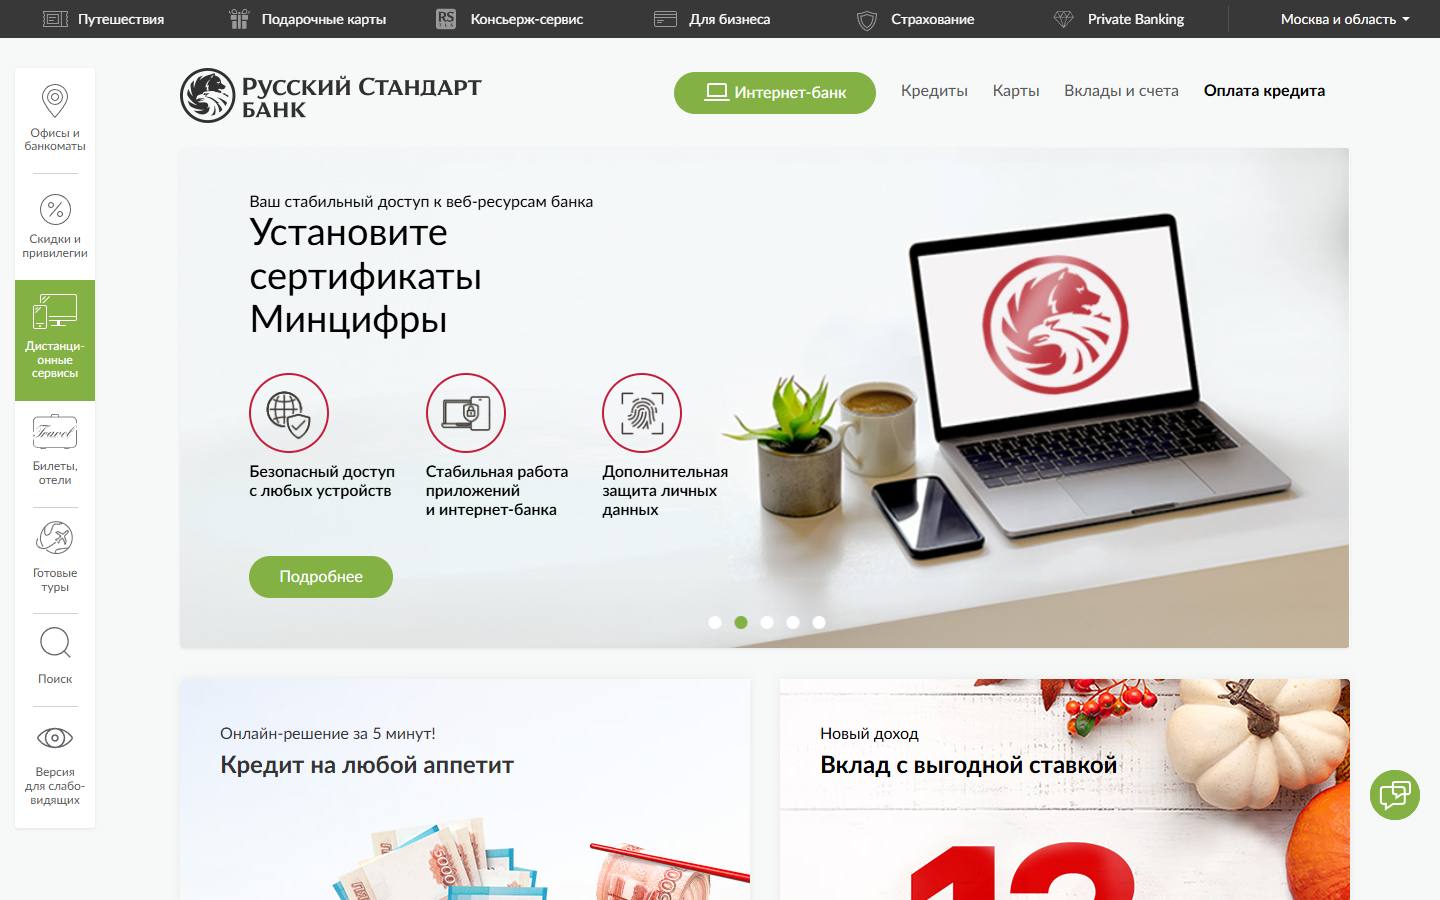
По данным сайта, накопительный счёт даёт до 15% годовых. Ставка указана на главной странице банка в блоке «Банк в кармане». Всё, что касается срока, суммы и ставки, проверяйте в договоре и тарифах перед открытием счёта.
По условиям продукта банк получил 3,3 балла, по удобству - 3,0 балла. Это низкие баллы по всем трём критериям рейтинга, поэтому продукт стоит сравнивать с верхними строками таблицы, прежде чем принимать решение.
- +Ставка до 15% годовых заявлена на сайте банка
- +Рейтинг Эксперт РА ruBB со стабильным прогнозом
- −Низкие баллы по всем трём критериям: 3,3 / 3,3 / 3,0 из 5
- −Надёжность 3,3 балла: 45-е место по активам, банк вне списка СЗКО
17. Свой Банк

Свой Банк занимает 128-е место по активам и находится вне первой сотни банков. Рейтинг Эксперт РА - ruBB+ со стабильным прогнозом. Надёжность - 3,2 балла, это самый низкий результат рейтинга по этому критерию.
«Свой Счёт» даёт до 8% годовых. Пополнять и снимать можно без потери процентов, открыть счёт можно только в офисе банка.
По условиям продукта банк получил 2,4 балла - самый низкий результат рейтинга по этому критерию, ставка до 8% заметно уступает лидерам. По удобству - 2,6 балла. Продукт может подойти тем, кто хочет держать деньги в офисе банка и не гонится за максимальной ставкой; остальным стоит сравнить его с верхними строками рейтинга.

- +Пополнение и снятие без потери процентов
- +Простой продукт с одной ставкой до 8%
- −Открыть счёт можно только в офисе банка
- −Надёжность 3,2 и условия 2,4 - самые низкие баллы в рейтинге
Как выбрать накопительный счёт
1. Смотрите на ставку вместе с тем, на какой остаток она начисляется
Ставка на минимальный остаток и ставка на ежедневный остаток - это разные цифры, и у многих банков разница заметная. Минимальный остаток - самая маленькая сумма на счёте за месяц. Если вы регулярно снимаете деньги, высокой ставкой на минимальный остаток вы пользуетесь не в полной мере: проценты считаются с суммы, которая в какой-то момент была меньше.
Поэтому сравнивайте ставку с тем, как вы реально пользуетесь счётом, и не переносите цифру из рекламы на всю сумму. Проверяйте страницу банка перед каждым крупным переводом и после каждого изменения тарифа. Если деньги лежат неподвижно, минимальный остаток выгоден. Если вы пополняете и снимаете часто, посчитайте проценты по ежедневному остатку, это честнее.
2. Проверяйте срок действия приветственной ставки
Большинство высоких ставок в рейтинге - приветственные: они действуют один-два месяца и только для новых клиентов. Через это время ставка снижается до базовой, и итоговый доход сильно зависит от этого перехода.
Посмотрите три вещи: сколько месяцев действует повышенная ставка, кому она положена и что будет дальше. Иногда новым клиентом считается тот, у кого за последние 90 или 180 дней не было вкладов и накопительных счетов в банке. Если такой клиент уже пользовался продуктами банка, повышенной ставки не будет.
3. Сравнивайте базовую ставку, а не только максимум
Заявленный максимум в рекламе - это ставка при выполнении всех условий: суммы, трат, подписки или статуса клиента. Для большинства клиентов реальный доход определяется базовой ставкой.
Если максимум требует подписки, покупок по картам или зарплаты в банке, оцените, сколько это будет стоить вам на деле, и сравните результат с базовой ставкой того же банка. Подписка может съесть разницу между ставками, а покупки по картам не всегда выгодны сами по себе.
4. Учитывайте надёжность и страхование вкладов
Надёжность банка - это запас прочности, а не гарантия доходности. Для оценки используйте лицензию ЦБ, включение в список системно значимых банков и кредитные рейтинги АКРА или «Эксперт РА». Смотрите дату рейтинга: он обновляется.
Деньги на накопительном счёте физлица застрахованы в системе АСВ на сумму до 1,4 млн ₽ на одного вкладчика в одном банке. Если сумма больше, её имеет смысл разделить между банками, а не держать всё в одном.
5. Смотрите на удобство: пополнение, снятие и выплата процентов
Важно, как быстро вы можете пополнить счёт и снять деньги, нет ли комиссий и потери процентов. У Т-Банка, например, проценты при снятии сохраняются, и это стоит уточнять у каждого банка до открытия.
Посмотрите и на график выплат: ежемесячно, в конце месяца или ежедневно. Если проценты выплачиваются раз в месяц и на последний день, то это влияет на то, когда деньги станут доступны для снятия без потери процентов.
6. Следите за изменениями условий
Ставки по накопительным счетам меняются чаще, чем ставки по вкладам. Банк может пересмотреть базовую ставку, сократить лимит или изменить надбавки. Поэтому условия, которые вы видели в рейтинге, стоит перепроверить на странице банка в день открытия.
Если ставка стала ниже, чем вы ожидали, не обязательно переходить в другой банк: иногда выгоднее держать деньги в том же банке, но перераспределить суммы между продуктами.
- 01На какой остаток начисляется процент: минимальный или ежедневный?
- 02Сколько действует повышенная ставка и что будет с процентом после этого срока?
- 03Нужны ли подписка, покупки по картам или зарплата в банке для заявленной ставки?
- 04Есть ли лимит суммы, по которой начисляется повышенная ставка?
- 05Можно ли пополнять и снимать без потери процентов и есть ли комиссии?
- 06Когда выплачиваются проценты: ежемесячно, в конце месяца или ежедневно?
- 07Входит ли банк в список системно значимых и каковы его кредитные рейтинги?
Вопросы и ответы
Чем накопительный счёт отличается от вклада?+
Накопительный счёт - это счёт без фиксированного срока: деньги можно пополнять и снимать, а проценты начисляются на остаток. По вкладу деньги обычно блокируются на срок, а пополнение и досрочное снятие ограничены. Ставка по накопительному счёту может меняться, поэтому её сравнивают на дату открытия и через несколько месяцев.
Что такое приветственная ставка?+
Это повышенная ставка, которую банк даёт новым клиентам на ограниченный срок, чаще всего на два месяца. Условия обычно такие: сумма до лимита, отсутствие вкладов или накопительных счетов в банке за последние месяцы, иногда траты или подписка. После окончания срока ставка возвращается к базовой.
Минимальный или ежедневный остаток: что выбрать?+
Минимальный остаток - это наименьшая сумма на счёте за месяц, ежедневный - проценты за каждый день по фактическому остатку. Если деньги лежат без движения, минимальный остаток часто даёт высокую ставку. Если вы пополняете и снимаете часто, ежедневный остаток честнее отражает ваш доход, а его ставка обычно ниже.
Застрахованы ли деньги на накопительном счёте?+
Да, вклады и счета физических лиц застрахованы в системе АСВ. Лимит - до 1,4 млн ₽ на одного вкладчика в одном банке (действующий размер). Страхование действует, если банк лишается лицензии, и в других случаях, предусмотренных законом. Если сумма больше лимита, её имеет смысл распределить между банками.
Что значит, что банк системно значимый?+
Это банк, который ЦБ включил в список системно значимых: его проблемы могут повлиять на финансовую систему, поэтому такие банки поддерживаются государством. Для вкладчика это признак устойчивости, но не гарантия доходности. Список ЦБ обновляется, проверяйте его актуальность.
Что означают рейтинги АКРА и «Эксперт РА»?+
Это кредитные рейтинги: агентства оценивают способность банка исполнять обязательства. Чем выше рейтинг (например, AAA или ruAAA), тем выше надёжность по оценке агентства. Рейтинги могут меняться, поэтому важно смотреть дату и прогноз: стабильный, позитивный или негативный.
Почему ставка в предложении банка выше, чем получается на деле?+
Заявленная ставка - это часто максимум, достижимый при определённых условиях: сумме, тратах, подписке или статусе клиента. Чтобы понять реальный доход, проверьте ставку при своей сумме и привычках, а не сравнивайте приветственную ставку одного банка с базовой ставкой другого.
Можно ли открыть накопительный счёт онлайн?+
У большинства банков рейтинга - да, через сайт или приложение. Но у некоторых способ открытия ограничен: например, «Свой Счёт» открывается в офисе банка, а у УБРиР счёт открывается только онлайн. Способ открытия указан в условиях продукта.
Итог
Если нужно держать крупную сумму с понятной ставкой без обязательных трат, смотрите на верхние строки рейтинга. Газпромбанк даёт базовую ставку 12,75% на минимальный остаток с третьего месяца, Сбербанк - до 15% на условиях страницы банка, ВТБ, Альфа-Банк и Банк Санкт-Петербург - высокие стартовые ставки. Учитывайте, что стартовые ставки действуют два месяца, и смотрите на доход после них.
Если главное - надёжность и системная значимость, ориентируйтесь на банки из списка ЦБ: Сбербанк, ВТБ, Альфа-Банк, ПСБ, Банк ДОМ.РФ и Россельхозбанк. Если сумма небольшая и важна простая ставка без подписок, посмотрите на Азиатско-Тихоокеанский банк, а при выборе банка сравнивайте его надёжность с условиями. Если между двумя банками с похожими ставками выбор трудный, выигрывает тот, у которого выше надёжность и понятнее условия после приветственного периода. Перед открытием проверьте ставку на странице продукта, сумму и срок.
Рейтинг составлен по опубликованной методологии на основе открытых данных и носит информационный характер. Не является рекламой и офертой.