Содержание
ТОП-3 лучшие детские карты России
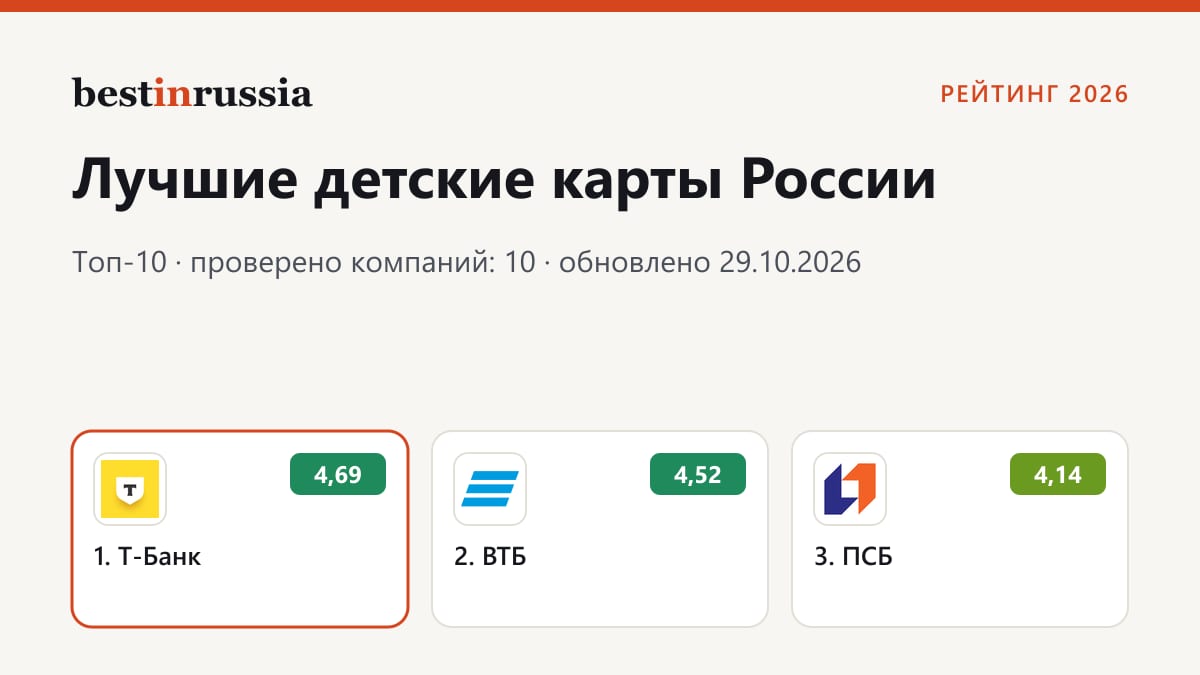
Т-Банк (карта «Джуниор») набрал 4,69 и лидирует по контролю родителей. ВТБ и ПСБ сильнее всех по надёжности, при этом ВТБ предлагает широкий кэшбэк с 6 лет, а ПСБ обслуживает карту бесплатно без срока.
- Надёжность
- 4,6
- Условия для ребёнка
- 4,7
- Контроль для родителей
- 4,8
Лучше всех в топ-3: контроль для родителей
Семьям, которым важны лимиты и уведомления каждый день
- Надёжность
- 5,0
- Условия для ребёнка
- 4,3
- Контроль для родителей
- 4,2
Семьям с детьми от 6 лет, которые любят категорийный кэшбэк
- Надёжность
- 5,0
- Условия для ребёнка
- 3,9
- Контроль для родителей
- 3,3
Семьям, которые оформляют карту в офисе и ценят жёсткие лимиты
Как мы составили рейтинг
В рейтинг вошли банки, которые публикуют условия детской карты или карты для подростка на своём сайте. Для каждого банка взят один продукт: основная детская карта или дополнительная карта к счёту родителя. Источники данных: официальные страницы продуктов банков, реестр банков ЦБ РФ, рейтинги АКРА и «Эксперт РА», данные ЦБ о размере активов и ЕГРЮЛ.
Оценки ставятся по трём критериям. Надёжность (35%) - системная значимость по списку ЦБ, кредитные рейтинги АКРА и «Эксперт РА», место по активам и действующая лицензия. Условия для ребёнка (40%) - возраст, стоимость выпуска и обслуживания, кэшбэк и бонусы, лимиты на снятие и покупки, доставка и порядок выпуска. Контроль для родителей (25%) - уведомления, лимиты, заморозка карты, понятность тарифа и отсутствие скрытых комиссий.
Место определяется средневзвешенной суммой трёх оценок: итоговая оценка - это сумма трёх оценок, умноженных на веса 35%, 40% и 25%. Редакция может скорректировать место и выставить редакционную оценку, если в данных ошибка. Условия банков меняются, поэтому перед оформлением проверяйте страницу продукта на сайте банка и сверяйте её с датой, на которую собраны условия.
| Критерий | Вес | Что смотрели |
|---|---|---|
| Надёжность | 35% | Системная значимость по списку ЦБ, кредитные рейтинги АКРА и «Эксперт РА», место по активам, действующая лицензия |
| Условия для ребёнка | 40% | Условия на дату обновления по официальным страницам банков: условия для ребёнка в сравнении с рынком |
| Контроль для родителей | 25% | Контроль для родителей: онлайн-оформление, скрытые условия и комиссии, понятность тарифа |
Источники: официальные страницы продуктов банков, ЦБ РФ, АКРА, «Эксперт РА», ЕГРЮЛ. Общая оценка - взвешенная сумма трёх критериев по шкале от 1 до 5. Подробнее - на странице методологии.
Таблица: топ-10 детских карт России 2026
| № | Компания | Надёжность | Условия | Контроль | Общая | Кому подходит |
|---|---|---|---|---|---|---|
| 1 | Т-Банк tbank.ru, Москва | 4,6 | 4,7 | 4,8 | 4,69/5 | Семьям, которым важны лимиты и уведомления каждый день |
| 2 | ВТБ vtb.ru, Санкт-Петербург | 5,0 | 4,3 | 4,2 | 4,52/5 | Семьям с детьми от 6 лет, которые любят категорийный кэшбэк |
| 3 | ПСБ psbank.ru, Ярославль | 5,0 | 3,9 | 3,3 | 4,14/5 | Семьям, которые оформляют карту в офисе и ценят жёсткие лимиты |
| 4 | Сбербанк sberbank.ru, Москва | 5,0 | 3,4 | 4,0 | 4,11/5 | Тем, кто уже пользуется экосистемой Сбера и приложением СберKids |
| 5 | Альфа-Банк alfabank.ru, Москва | 4,7 | 3,8 | 3,7 | 4,09/5 | Семьям, у которых родитель уже клиент Альфа-Банка |
| 6 | Совкомбанк sovcombank.ru, Кострома | 4,7 | 3,8 | 3,6 | 4,07/5 | Семьям с ребёнком от 6 до 18 лет, которые пользуются картой «Халва» |
| 7 | Газпромбанк gazprombank.ru, Москва | 4,9 | 3,6 | 3,0 | 3,91/5 | Семьям, где ребёнок занимается спортом и ходит в театры |
| 8 | Россельхозбанк rshb.ru, Москва | 4,8 | 3,6 | 2,8 | 3,82/5 | Подросткам от 14 лет, которые готовы получать карту в офисе |
| 9 | Банк Санкт-Петербург bspb.ru, Санкт-Петербург | 4,6 | 3,5 | 3,0 | 3,76/5 | Семьям, которые оформляют карту в офисе и выбирают бонусы ЯРКО |
| 10 | Московский кредитный банк mkb.ru, Москва | 4,4 | 3,2 | 2,9 | 3,55/5 | Семьям, которые сами задают сумму трат ребёнку |
- 4,6Надёжность4,7Условия4,8Контроль
Семьям, которым важны лимиты и уведомления каждый день
- 5,0Надёжность4,3Условия4,2Контроль
Семьям с детьми от 6 лет, которые любят категорийный кэшбэк
- 5,0Надёжность3,9Условия3,3Контроль
Семьям, которые оформляют карту в офисе и ценят жёсткие лимиты
- 5,0Надёжность3,4Условия4,0Контроль
Тем, кто уже пользуется экосистемой Сбера и приложением СберKids
- 4,7Надёжность3,8Условия3,7Контроль
Семьям, у которых родитель уже клиент Альфа-Банка
- 4,7Надёжность3,8Условия3,6Контроль
Семьям с ребёнком от 6 до 18 лет, которые пользуются картой «Халва»
- 4,9Надёжность3,6Условия3,0Контроль
Семьям, где ребёнок занимается спортом и ходит в театры
- 4,8Надёжность3,6Условия2,8Контроль
Подросткам от 14 лет, которые готовы получать карту в офисе
- 4,6Надёжность3,5Условия3,0Контроль
Семьям, которые оформляют карту в офисе и выбирают бонусы ЯРКО
- 4,4Надёжность3,2Условия2,9Контроль
Семьям, которые сами задают сумму трат ребёнку
Квадрант рынка: детские карты России
На квадранте по горизонтали - надёжность банка, медиана 4,75. По вертикали - условия для ребёнка, медиана 3,70. Размер точки показывает оценку контроля для родителей.
В секторе «Лидеры» - ВТБ и ПСБ: надёжность 5,0, условия выше медианы. В секторе «Сильная экспертиза» - Т-Банк, Альфа-Банк и Совкомбанк: условия для ребёнка выше медианы, надёжность чуть ниже 4,75. «Устойчивые» - Сбербанк, Газпромбанк и Россельхозбанк: надёжность высокая, а условия для ребёнка ниже медианы. В секторе «Развивающиеся» - Банк Санкт-Петербург и МКБ, они ниже медианы по обоим критериям.
Сектор показывает положение относительно других банков этого рейтинга, а не оценку продукта в целом. Банк в «Развивающихся» может подойти семье, если важен конкретный кэшбэк или офис рядом с домом.
1. Т-Банк - лидер рейтинга детских карт по контролю родителей
- Юрлицо зарегистрировано
- в 1994 году
- ИНН
- 7710140679
- Надёжность
- 4,6
- Условия для ребёнка
- 4,7
- Контроль для родителей
- 4,8
Что известно о компании
Т-Банк (АО «ТБанк», ИНН 7710140679) работает с 1994 года на основании лицензии ЦБ 2673. Банк входит в список системно значимых кредитных организаций ЦБ. По данным «Эксперт РА», рейтинг банка - ruAA с позитивным прогнозом, по активам банк занимает шестое место в России (данные ЦБ на 01.10.2026).
В рейтинг вошла детская карта «Джуниор». По условиям страницы банка на 29 октября 2026 года её оформляет родитель для ребёнка до 14 лет. Выпуск и обслуживание бесплатные, заявка подаётся онлайн, доставка по России занимает 1-2 дня и тоже бесплатная.
Почему первое место
Т-Банк набрал самую высокую общую оценку в рейтинге: 4,69 из 5. По надёжности оценка 4,6, по условиям для ребёнка - 4,7, по контролю для родителей - 4,8. Итоговая сумма сложилась из этих трёх оценок с весами 35%, 40% и 25%.
Сильная сторона банка - контроль. Уведомления об операциях приходят бесплатно. Родитель задаёт лимиты на снятие наличных, переводы и покупки в интернете, может заморозить карту и перевыпустить её в приложении. Ребёнок выполняет задания и получает за них денежную награду, но поднять собственные лимиты он не может.
Кэшбэк начисляется бонусами: 2% в интернет-магазинах, 1% на остальные покупки и до 30% по спецпредложениям партнёров. Остаток на накопительном счёте приносит 8% годовых при подписке Pro и 9% при подписке Premium или Private. Обе подписки платные, поэтому повышенная ставка доступна не всем семьям.
В сравнении с другими банками рейтинга Т-Банк выделяется тем, что контроль и кэшбэк связаны в одном приложении. Родитель видит траты, задаёт лимиты и отправляет задания из одного места, без переходов между разделами и без отделения. Для семьи это экономит время каждый месяц, даже если разница в процентах невелика. Такой порядок удобен и тем родителям, которые проверяют траты раз в неделю, а не каждый день.
Кому подходит
Детская карта «Джуниор» подойдёт семьям, которым важно видеть и ограничивать траты ребёнка в приложении каждый день. Она также полезна тем, кто готов платить за подписку ради процента на остаток и хочет оформить всё онлайн, без визита в офис. Родитель, который привык контролировать расходы сам, получает здесь почти все нужные инструменты без обращения в отделение.
Если ребёнку уже больше 14 лет, стоит сравнить условия подростковых продуктов: детская карта «Джуниор» оформляется до 14 лет, а дальше нужна обычная карта на имя подростка.
Для семьи с двумя детьми расчёт меняется: каждая карта стоит отдельно, а контроль настраивается по каждой из них. Перед выпуском второй карты посчитайте, сколько она будет стоить: в Т-Банке выпуск второй детской карты для того же ребёнка стоит 1000 руб., а для каждого следующего ребёнка условия могут отличаться.
На что обратить внимание
Повышенный процент на остаток зависит от платной подписки, без неё накопительный счёт приносит меньше. Бесплатно можно снять наличные до 20 000 руб. в месяц, дальше комиссия 2% (минимум 90 руб.).
Выпуск второй детской карты для того же ребёнка стоит 1000 руб. по условиям страницы банка. Если в семье несколько детей, это надо учесть в расчёте. Перед оформлением проверьте, что условия на сайте банка совпадают с описанием в этом разборе.
Кэшбэк бонусами удобнее всего тратить внутри экосистемы банка. Если вы планируете переводить бонусы в другие сервисы или копить на крупную покупку, уточните правила обмена: курс и сроки могут отличаться от обычного начисления.
- +Полный набор родительского контроля по условиям страницы банка: лимиты, заморозка и перевыпуск в приложении
- +Выпуск и обслуживание бесплатные, доставка по России 1-2 дня
- +Кэшбэк бонусами 2% в интернет-магазинах и до 30% по спецпредложениям партнёров
- +Оформление онлайн, без визита в отделение
- −Процент на остаток 8-9% годовых только при платной подписке
- −Бесплатные наличные до 20 000 руб. в месяц, дальше комиссия 2%
- −Вторая детская карта для того же ребёнка стоит 1000 руб.
2. ВТБ
ВТБ занимает второе место с оценками 5,0 за надёжность, 4,3 за условия и 4,2 за контроль. Банк входит в список системно значимых по данным ЦБ, рейтинг «Эксперт РА» - ruAAA со стабильным прогнозом. По активам ВТБ второй среди банков России на 01.10.2026.
Детскую карту можно оформить с 6 лет как дополнительную к счёту родителя, а с 14 лет - как основную на счёт подростка. Выпуск, обслуживание, перевыпуск и доставка бесплатные. Кэшбэк устроен по категориям: 15% в театрах и кино с лимитом 1000 руб., 10% в Почте России с лимитом 500 руб., 5% в аптеках, спорте, фитнесе, доме и ремонте, 3% в кафе и супермаркетах и 2% на остальные покупки. Все начисления ограничены 3000 руб. в месяц, выбрать можно пять категорий.
Контроль построен на лимитах в приложении ВТБ Онлайн или в отделении и на истории операций. Для основной карты подростка от 14 до 17 лет лимит снятия наличных - 20 000 руб. Ребёнок с 6 лет входит в «Детский банк» по собственному номеру телефона. Уведомления об операциях платные: 129 руб. в месяц, если их подключить. Бесплатно ребёнку оформляется страхование от критических заболеваний на 12 месяцев.
- +Надёжность 5,0: ruAAA и второе место по активам
- +Бесплатный выпуск, обслуживание и перевыпуск
- +Кэшбэк по пяти категориям и страхование ребёнка
- −Уведомления об операциях платные: 129 руб. в месяц
- −Самый высокий кэшбэк действует в узких категориях с лимитом 500-1000 руб.
3. ПСБ
ПСБ набрал 5,0 за надёжность, 3,9 за условия и 3,3 за контроль. Банк имеет рейтинги АКРА AAA(RU) и «Эксперт РА» ruAAA, входит в список системно значимых банков по данным ЦБ, по активам находится примерно на пятом месте в стране (место на 01.07.2026).
Детская карта «Мир» ПСБ выпускается с 6 лет. По условиям страницы банка выпуск и обслуживание бесплатные «навсегда и без условий». Платно только досрочный перевыпуск - 650 руб. Информирование через SMS бесплатно первый месяц, затем 99 руб. в месяц.
Кэшбэк 3% в детских категориях при обороте от 3000 руб. в месяц, максимум 3000 баллов в месяц (1 балл равен 1 руб.). Для детей 6-14 лет это товары для детей, развлечения, фастфуд и спорттовары, для подростков 14-18 лет - развлечения, одежда, кафе и косметика. Родитель в приложении ставит лимиты: до 30 000 руб. в месяц на покупки, до 30 000 руб. на снятие наличных и до 1000 руб. на платежи в банкоматах. Каждую покупку ребёнка до 14 лет родитель видит в уведомлении.
Оплата в интернете, переводы на электронные кошельки и исходящие переводы закрыты. Это снижает риск неожиданных трат, но и ограничивает ребёнка в самостоятельных покупках онлайн. Оформляют карту в офисе банка по паспорту родителя и свидетельству о рождении ребёнка, присутствовать до 14 лет не нужно.
- +Выпуск и обслуживание бесплатно без условий
- +Жёсткие встроенные лимиты на покупки и снятие
- +Надёжность 5,0: АКРА AAA(RU) и ruAAA
- −Оформление только в офисе банка
- −Высокая комиссия за снятие в банкоматах других банков: 2,99%, минимум 399 руб.
4. Сбербанк
Сбербанк набрал 5,0 за надёжность, наравне с ВТБ и ПСБ.Рейтинг АКРА AAA(RU), по активам банк первый в России: около 69,8 трлн руб. на 01.10.2026. Условия для ребёнка оценены в 3,4, контроль - в 4,0. Общая оценка 4,11 даёт четвёртое место.
Детская карта Сбера оформляется для детей от 6 до 13 лет. Заявку подаёт родитель онлайн, ребёнок может выбрать дизайн и отправить ссылку родителю. Получить готовую карту можно в выбранном офисе банка. Выпуск бесплатный, по условиям страницы банка. Для ребёнка доступен детский аккаунт Сбер ID, поэтому удобно сразу связать карту с приложением, где родитель видит все уведомления.
Сильная сторона - семейный контроль внутри экосистемы: приложение СберKids, раздел «Совместные уведомления» для всей семьи и детский аккаунт Сбер ID. Бонусы «Спасибо» родителя можно переводить ребёнку по курсу 1:1, это удобный способ объяснить ребёнку, как тратить.
Для семьи, которая уже пользуется сервисами Сбера, плюс в том, что покупки и бонусы собраны в одном приложении. Минус - верхняя граница 13 лет: подростку придётся переходить на другой продукт, а это не всегда удобно.
- +Надёжность 5,0: АКРА AAA(RU) и первое место по активам
- +Бесплатная карта и онлайн-заявка
- +Совместные уведомления для всей семьи в приложении СберKids
- −Верхняя граница возраста - 13 лет
- −Получить готовую карту можно только в офисе банка
5. Альфа-Банк
Альфа-Банк набрал 4,7 за надёжность: рейтинг «Эксперт РА» - ruAA+ с позитивным прогнозом, по активам банк четвёртый в стране, около 13,9 трлн руб. Оценка за условия - 3,8, за контроль - 3,7, общая оценка 4,09, пятое место.
Детская карта Альфа-Банка - дополнительная карта к карте родителя для детей от 6 до 14 лет. Оформляется в отделении по паспорту родителя и свидетельству о рождении ребёнка. Если у родителя нет карты Альфа-Банка, при заявке выпускаются две карты, поэтому удобнее сначала оформить карту родителя.
Категорийный кэшбэк начисляется ребёнку в сумме до 2000 руб. в месяц. В оценку условий вошли подтверждённые параметры: возраст, схема оформления и потолок кэшбэка. Поэтому место умеренное: по надёжности банк сильнее, чем по детским функциям.
Для семьи практический вывод простой: если родитель уже держит счёт в Альфа-Банке, дополнительная карта оформляется быстро и без лишних продуктов. Если такого счёта нет, сравните с банками, где выпуск не привязан к карте родителя, и посчитайте, стоит ли открывать второй продукт ради потолка в 2000 руб.
- +Надёжность 4,7: ruAA+ и четвёртое место по активам
- +Возраст 6-14 лет и дополнительная карта к счёту родителя
- +Категорийный кэшбэк ребёнку до 2000 руб. в месяц
- −Выпуск только в связке с картой родителя в банке
- −Потолок кэшбэка 2000 руб. в месяц ограничивает выгоду
6. Совкомбанк
Совкомбанк занимает шестое место: надёжность 4,7 (рейтинг «Эксперт РА» - ruAA, девятое место по активам, около 4,3 трлн руб.), условия для ребёнка 3,8, контроль 3,6. Общая оценка 4,07. В рейтинге это единственный продукт без пластика, поэтому сравнивать его с обычными картами стоит по тем же критериям, но с поправкой на формат.
Продукт - детский платёжный стикер «Халвау», а не пластиковая карта: это NFC-стикер на смартфон. Выпускается он для детей от 6 до 18 лет, выпуск и обслуживание бесплатные, пополнять можно с родительских карт без комиссии. Заявку подают онлайн, в том числе через Госуслуги, а получает родитель в любом отделении банка - для этого нужно жить рядом с отделением (до 70 км).
Родительский контроль широкий: лимиты на покупки, SMS о каждой покупке, баланс и история операций, подтверждение покупки кодом. Родитель ставит ребёнку задачи, переводит карманные деньги, а CVV-код виден только ему. Кэшбэк до 5% на все покупки, но участвовать в акциях может только родительская карта «Халва». В приложении ребёнка есть копилка и обучающие истории, переводы из этого приложения недоступны.
- +Выпуск и обслуживание 0 руб., пополнение без комиссии
- +Кэшбэк до 5% на все покупки
- +Задачи ребёнку, карманные деньги и подтверждение покупок кодом
- −Это стикер, а не пластиковая карта
- −Участвовать в акциях может только родительская карта «Халва»
7. Газпромбанк
Газпромбанк - третий по активам банк страны (около 18,0 трлн руб. на 01.10.2026). Рейтинг «Эксперт РА» - ruAAA, АКРА - AA+(RU). Надёжность банка оценена в 4,9, условия для ребёнка - в 3,6, контроль - в 3,0. Общая оценка 3,91, седьмое место.
Детская карта «Наследники» оформляется как дополнительная к счёту родителя от 6 до 14 лет по справочной статье банка. С 14 лет карта выпускается на имя подростка с согласия родителя. Для оформления нужны паспорт родителя и свидетельство о рождении ребёнка.
Кэшбэк 15% начисляется в категориях спорт, книги, театры, музеи, сувениры, кино и цифровые товары по условиям программы CASH BACK. Родитель задаёт ограничения на сумму покупок и снятия наличных в день и в месяц, а также запреты. Ещё одно преимущество - страхование СОГАЗ на занятия спортом и скидки партнёров.
Подробные тарифы банк публикует в PDF, а оформление идёт через менеджера или онлайн с курьером. Поэтому в рейтинге учтены только те параметры, которые видны на страницах продукта. Если семья выбирает этот банк, имеет смысл запросить тарифы у менеджера до оформления и сравнить их с описанием на сайте.

- +Надёжность 4,9: ruAAA, АКРА AA+(RU), третье место по активам
- +Кэшбэк 15% в детских категориях: спорт, книги, театры, кино
- +Страхование СОГАЗ на занятия спортом
- −Кэшбэк работает по категориям программы, а не на все покупки
- −Тарифы опубликованы в PDF, а не на странице карты
8. Россельхозбанк
Россельхозбанк - государственный банк, системно значимый по списку ЦБ, пятое место по активам (около 5,5 трлн руб.). Надёжность в рейтинге - 4,8, условия для ребёнка - 3,6, контроль - 2,8. Общая оценка 3,82, восьмое место.
Детской карты до 14 лет в том виде, в котором её ищут родители, у банка нет. С 6 лет выпускается дополнительная карта к счёту родителя, если это позволяет тариф. С 14 лет доступна Молодёжная карта МИР: выпуск и обслуживание бесплатные, срок действия 5 лет, заявку можно подать онлайн.
Кэшбэк баллами до 15% от покупок, в каждом месяце выбираются пять категорий. Один балл при конвертации стоит до 0,85 руб., у партнёров банка - 1 руб. Для карты ребёнка от 6 лет банк описывает денежные лимиты на расходы и бесплатные уведомления о тратах.
Минусы: карту выдают только в офисе, доставки по почте нет, активация проходит не позднее следующего рабочего дня. Снятие с рублёвого счёта в чужих банкоматах стоит 2%, минимум 299 руб., в банкоматах Россельхозбанка - бесплатно.
- +Надёжность 4,8: системно значимый госбанк
- +Бесплатная Молодёжная карта МИР с 14 лет
- +Баллами до 15% от покупок, пять категорий в месяц
- −Отдельной детской карты до 14 лет нет, только дополнительная карта
- −Получение карты только в офисе, без доставки
9. Банк Санкт-Петербург
Банк Санкт-Петербург - девятое место с общей оценкой 3,76: надёжность 4,6 (рейтинг «Эксперт РА» - ruAA-, прогноз позитивный), условия для ребёнка 3,5, контроль 3,0. По активам банк четырнадцатый в стране, около 1,4 трлн руб., и в список системно значимых банков он не входит. Поэтому в оценке условий и контроля банк уступает лидерам: набор детских функций в открытых источниках меньше.
Детская карта «Своя» оформляется с 6 лет, выпуск и обслуживание бесплатные. Бонусы ЯРКО: 5% в категориях «Развлечения» и «Общественный транспорт», 0,5% на все остальные покупки, до 30% у партнёров программы. Для ребёнка, который ездит на транспорте и ходит в кино или на кружки, это самая понятная часть предложения: повышенный кэшбэк как раз приходится на такие траты.
Оформить карту можно в любом офисе банка по паспорту родителя и свидетельству о рождении ребёнка. Если у родителя нет карты БСПБ, можно оформить свою карту с бонусами ЯРКО и компенсировать расходы ребёнка накопленными бонусами. Для семьи, которая живёт рядом с офисом банка, это простой вариант без онлайн-заявки.
- +Выпуск и обслуживание бесплатно
- +Бонусы 5% в развлечениях и на общественном транспорте
- +Можно оформить без карты родителя в банке, через собственную карту с бонусами
- −Базовый кэшбэк всего 0,5%
- −Только офисное оформление
10. Московский кредитный банк
Московский кредитный банк занимает десятое место с общей оценкой 3,55: надёжность 4,4 (рейтинг «Эксперт РА» - ruA+, стабильный прогноз, восьмое место по активам, около 4,8 трлн руб.), условия для ребёнка 3,2, контроль 2,9.
Детская карта МКБ выпускается для детей от 6 до 17 лет как дополнительная карта к счёту родителя. Родитель задаёт сумму, которую ребёнок может тратить, и рекомендуется подключить SMS-информирование на свой номер. Детям до 14 лет МКБ Онлайн не подключается, поэтому управлять картой ребёнку и родителю придётся в основном через отделение и SMS.
Кэшбэк 3% получает ребёнок, максимум 1000 руб. в месяц за все покупки. Потолок означает, что выгода ограничена: при тратах от 33 333 руб. в месяц процент уже не растёт. Бонусы «МКБ Бонус» родителю за покупки по этой карте не начисляются, карта выпускается к основному счёту родителя.
Для семьи это значит, что карта работает как карманный инструмент: родитель задаёт сумму трат, ребёнок видит свой кэшбэк, а надёжность банка ниже медианы рейтинга. Если важны расширенные функции контроля, сначала посмотрите на продукты лидеров.
- +Возраст от 6 до 17 лет
- +Кэшбэк 3% получает сам ребёнок
- +Надёжность 4,4: СЗКО и рейтинг «Эксперт РА» ruA+
- −Кэшбэк ограничен 1000 руб. в месяц
- −Бонусы «МКБ Бонус» родителю по этой карте не начисляются
Как выбрать детскую карту
1. Возраст ребёнка и схема оформления
У одних банков карта выпускается с 6 лет как дополнительная к счёту родителя, у других - как основная с 14 лет. Сначала определите, для какого возраста вам нужна карта, и только потом сравнивайте тарифы: продукты для подростка и для младшего школьника устроены по-разному.
Если ребёнку меньше 14 лет, чаще всего подходит дополнительная карта к счёту родителя: деньги и контроль остаются у взрослого. Если ребёнку 14 и больше, разумнее смотреть на продукт на имя подростка, где он сам ведёт учёт трат, а родитель получает уведомления.
Проверьте, нужна ли вам карта родителя в этом же банке. В некоторых банках дополнительная карта выпускается только к счёту клиента того же банка, в других можно оформить свою карту ребёнку без этого условия.
2. Лимиты и уведомления
Родительский контроль - то, за что семьи выбирают детскую карту. Смотрите, может ли родитель сам задать лимит на покупки, на снятие наличных и на переводы, и видит ли он каждую операцию. Уведомления о покупках иногда платные: уточните это на странице тарифа.
Обратите внимание, может ли ребёнок сам поднять лимит. В большинстве продуктов этого рейтинга поднять его может только родитель. Если ребёнку нужна большая самостоятельность, спросите банк, как меняются лимиты с возрастом и можно ли ослабить их постепенно.
3. Кэшбэк и бонусы
Кэшбэк почти всегда устроен по категориям и имеет месячный потолок. Сравнивайте не процент, а сумму: 15% с лимитом 500 руб. в месяц может дать меньше, чем 3% без ограничения.
Выясните, кому начисляется кэшбэк: ребёнку, родителю или обоим. Бонусы, которые копятся у родителя, не всегда можно перевести ребёнку, а бонусы ребёнка могут не учитываться в программе родителя.
4. Стоимость обслуживания и платные услуги
Выпуск и обслуживание у большинства банков бесплатные, но SMS-информирование, перевыпуск, доставка и снятие в чужих банкоматах могут стоить денег. Сравнивайте не только первую строку тарифа, но и платные услуги в том же документе.
Посчитайте типичный месяц: сколько раз ребёнок снимает наличные, сколько покупок в интернете, нужны ли уведомления о каждой операции. Затем сравните итоговую сумму платных услуг и кэшбэка за этот месяц, а не отдельные строки тарифа.
Для процентов на остаток смотрите, нужна ли подписка. В рейтинге есть банки, где повышенная ставка доступна только при платном тарифе.
5. Где оформить и как получить карту
Онлайн-заявка удобна, но карту во многих банках нужно забрать в офисе. Если вам важна доставка, уточните её стоимость и срок на сайте банка. В рейтинге есть продукты, которые выпускаются полностью онлайн, и продукты, где без визита в отделение не обойтись.
Для оформления в офисе обычно нужны паспорт родителя и свидетельство о рождении ребёнка. Соберите документы заранее, чтобы не делать два визита.
6. Надёжность банка
Проверьте лицензию банка в реестре ЦБ и кредитные рейтинги АКРА или «Эксперт РА». Страхование вкладов АСВ покрывает остатки физлиц на счетах и вкладах до 1,4 млн руб. в одном банке, но это не отменяет разумного выбора банка по надёжности.
Не ставьте на один банк все семейные сбережения: детская карта - это инструмент для трат, а не копилка на годы. Если цель - накопления для ребёнка, сравнивайте отдельно накопительные счета и вклады с подходящим сроком и условиями пополнения.
Проверьте, есть ли у банка страница продукта с полными тарифами. В рейтинге некоторые тарифы опубликованы только в PDF или в справочных статьях, и это тоже влияет на удобство проверки условий.
- 01С какого возраста оформляется карта и как: дополнительная к счёту родителя или основная?
- 02Может ли родитель сам задать лимиты на покупки, снятие и переводы, и может ли ребёнок их поднять?
- 03Сколько стоят выпуск, обслуживание, перевыпуск и SMS-уведомления?
- 04Кому начисляется кэшбэк и есть ли месячный потолок?
- 05Есть ли онлайн-заявка и где получают карту?
- 06Какие операции закрыты для ребёнка: интернет-оплата, переводы, снятие в других банках?
- 07Какая лицензия ЦБ у банка и какие у него кредитные рейтинги?
Вопросы и ответы
С какого возраста можно оформить детскую карту?+
По условиям банков рейтинга карта выпускается с 6 лет. Часть банков выпускает дополнительную карту к счёту родителя с 6 лет и до 14 лет, а с 14 лет - основную карту на имя подростка. Возраст зависит от продукта, поэтому сверяйте его на странице конкретной карты перед заявкой.
Чем дополнительная карта к счёту родителя отличается от основной детской?+
Дополнительная карта привязана к счёту родителя: деньги общие, а контроль у родителя. Основная карта ребёнка открывает отдельный счёт, и у подростка появляется больше самостоятельности. В рейтинге таких продуктов обе схемы, поэтому смотрите, какая подходит возрасту ребёнка. Для младшего школьника чаще выбирают дополнительную карту, для подростка - основную с собственным счётом и постепенно расширяемой самостоятельностью.
Может ли ребёнок сам поднять лимит на карте?+
По условиям страниц банков в рейтинге лимиты задаёт родитель. У части продуктов ребёнок может только смотреть баланс и историю. Уточняйте этот пункт перед выпуском, потому что в разных банках функции меняются. Если важна возможность самостоятельно просматривать историю операций, спросите в банке об этом отдельно: в некоторых продуктах ребёнок видит только баланс.
Что такое кэшбэк в детских продуктах и почему важен месячный потолок?+
Кэшбэк - это возврат части суммы покупки бонусами или деньгами. Во многих детских продуктах он действует только в отдельных категориях и ограничен суммой в месяц. Высокий процент с низким потолком может дать меньше обычного кэшбэка, поэтому считайте итог за месяц.
Застрахованы ли деньги на детской карте?+
Страхование вкладов АСВ действует на остатки физических лиц на счетах и вкладах в одном банке до 1,4 млн руб. Это относится и к счетам, к которым привязана детская карта. Учтите, что страхование не покрывает переплату за подписки и комиссии, и не защищает от мошеннических переводов, которые родитель сам подтвердил. Поэтому лимиты и уведомления на детской карте важны не меньше, чем сама защита банка.
Чем стикер отличается от карты?+
Стикер - это NFC-метка на смартфон без пластика. Он работает с устройствами, которые поддерживают бесконтактную оплату, и выпускается по другой схеме. В рейтинге такой продукт есть у Совкомбанка, и он подходит ребёнку от 6 до 18 лет. Перед выбором посмотрите, есть ли у ребёнка телефон с NFC и подходит ли формат ему по возрасту и по способу оплаты.
Можно ли оформить детскую карту без карты родителя в этом банке?+
Это зависит от банка. У одних продуктов родитель должен быть клиентом того же банка, у других можно выпустить собственную карту ребёнку или карту с бонусами, которыми потом компенсируются траты. Например, в Банке Санкт-Петербург можно оформить свою карту с бонусами ЯРКО, а во ВТБ родитель должен быть клиентом банка. Проверьте условие на странице продукта перед визитом в офис.
Как проверить актуальные условия детской карты?+
Условия в рейтинге собраны на 29 октября 2026 года по официальным страницам банков. Банки меняют тарифы и кэшбэк, поэтому перед оформлением откройте страницу продукта на сайте банка и сверьте стоимость обслуживания, лимиты и категории кэшбэка. Если на сайте цифры отличаются от описания в рейтинге, ориентируйтесь на сайт и уточните у банка, что действует сейчас.
Итог
Если нужен самый полный родительский контроль и бесплатная карта, начните с Т-Банка: первое место в рейтинге, оценка 4,69. Если важнее надёжность банка и бесплатность без условий, смотрите на ВТБ и ПСБ: у обоих надёжность 5,0. Для школьника от 6 лет с категорийным кэшбэком подойдёт ВТБ, а для тех, кто хочет выпуск без срока - ПСБ.
Семьям, которые уже живут в экосистеме Сбера, выгоден Сбербанк: надёжность максимальная, а приложение СберKids объединяет всю семью. Совкомбанк подойдёт тем, кому нужен стикер с задачами и карманными деньгами. Подросткам от 14 лет, которые готовы получать карту в офисе, стоит посмотреть на Молодёжную карту Россельхозбанка.
Банки в секторе «Развивающиеся» - Банк Санкт-Петербург и МКБ - могут подойти семье, если важен конкретный продукт или офис рядом. Перед выбором сверьте условия на сайте банка и посчитайте, сколько кэшбэк даст за месяц с учётом потолка.
Рейтинг составлен по опубликованной методологии на основе открытых данных и носит информационный характер. Не является рекламой и офертой.